Nubank: conta, cartão e mais
- 1.03MAvaliações
- 4,7
- Desenvolvedor
- Nu
- Lançado
- 25 de abr. de 2014
Capturas de tela
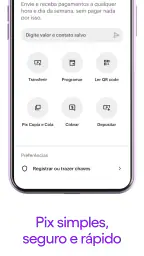
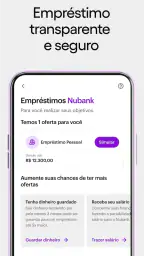
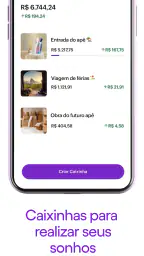
Eu gosto de avaliar aplicativos financeiros pelo que acontece no uso cotidiano, e não apenas pela quantidade de serviços reunidos na tela inicial. No caso do Nubank: conta, cartão e mais, a proposta é concentrar tarefas que normalmente ficariam espalhadas entre o aplicativo do banco, o cartão, uma plataforma de investimentos e outros serviços. É um app de finanças desenvolvido pela Nu, gratuito e com Classificação Livre, pensado para quem quer resolver boa parte da vida financeira pelo celular.
Minha impressão geral é de uma experiência direta, especialmente para consultar movimentações, acompanhar o cartão e fazer pagamentos. O ponto mais importante, porém, não é simplesmente ter muitas opções. É conseguir encontrar a função certa sem transformar uma tarefa simples em uma sequência confusa de menus. Por isso, observei principalmente a sensação de velocidade, o comportamento em momentos de uso intenso, a estabilidade percebida e o quanto o aplicativo depende de um aparelho em boas condições.
Como o Nubank se comporta no uso diário
Logo no primeiro contato, fica claro que o aplicativo tenta funcionar como um centro financeiro pessoal. A conta, o cartão de crédito, empréstimos, investimentos, seguros, PIX e cashback aparecem dentro do mesmo ecossistema. Essa reunião é conveniente para quem já utiliza mais de um produto da Nu, porque reduz a necessidade de alternar entre aplicativos ou procurar informações em lugares diferentes.
Ao mesmo tempo, essa amplitude muda a forma como eu recomendo usar o app. Ele não é apenas uma carteira digital para uma transferência ocasional. Quanto mais serviços você concentra ali, mais importante fica criar o hábito de conferir a tela correta antes de confirmar uma operação. Uma consulta de limite, por exemplo, tem uma finalidade diferente de verificar o saldo da conta, e a organização precisa ser acompanhada com atenção pelo próprio usuário.
A sensação de agilidade tende a ser melhor nas tarefas curtas: abrir a conta, conferir uma compra recente, olhar o limite disponível ou iniciar um PIX. Em ações mais completas, como analisar opções financeiras ou revisar vários lançamentos, a experiência naturalmente exige mais leitura. Isso não significa que o app seja lento; significa que a quantidade de informação aumenta o tempo necessário para tomar uma decisão responsável.
Eu considero esse um ponto positivo de usabilidade: o aplicativo não precisa transformar cada recurso em uma aula extensa para ser útil, mas também não deve incentivar decisões apressadas. Em finanças, uma interface rápida é valiosa quando ajuda a confirmar o que está acontecendo, não quando faz o usuário tocar sem perceber qual produto está escolhendo.
Velocidade percebida em tarefas simples
Para o uso rotineiro, o que mais pesa é a rapidez para chegar à informação essencial. Quem abre o aplicativo várias vezes ao dia normalmente quer responder perguntas objetivas: uma compra foi aprovada? O pagamento caiu? Quanto ainda está disponível? A estrutura do Nubank favorece esse tipo de consulta porque a conta e o cartão ficam no mesmo ambiente.
Um fluxo que considero particularmente útil é conferir uma compra logo depois de usar o cartão e, em seguida, verificar o impacto no limite. Esse hábito ajuda a identificar lançamentos inesperados cedo, em vez de deixar a conferência para o fechamento da fatura. A vantagem não está em uma função escondida, mas na possibilidade de transformar o aplicativo em um ponto de controle frequente.
O PIX também se encaixa bem nesse cenário de urgência. Eu prefiro abrir o app já sabendo se vou transferir, pagar ou apenas consultar, porque isso reduz a chance de navegar sem atenção. Antes de confirmar, vale revisar destinatário e valor com calma. A velocidade da operação não substitui essa conferência, principalmente quando o celular está sendo usado em um ambiente movimentado.
Para alguém que só quer uma conta básica, a presença de investimentos, seguros e crédito pode parecer informação demais. Nesse caso, a rapidez percebida depende de aprender onde cada área fica. Depois que o usuário cria esse mapa mental, a experiência tende a ficar mais natural; no início, pode haver uma pequena curva de adaptação.
O que acontece quando o uso fica mais intenso
Os momentos mais exigentes não são necessariamente aqueles em que se faz uma única transação. O peso maior aparece quando a pessoa tenta revisar muitos lançamentos, acompanhar gastos do cartão, consultar alternativas de crédito e ainda navegar por outros produtos na mesma sessão. Nessa situação, a organização da atenção importa tanto quanto a resposta do aplicativo.
Eu recomendaria separar essas tarefas. Primeiro, conferiria a conta e os lançamentos recentes. Depois, revisaria o cartão. Só então passaria para investimentos, seguros ou crédito. Essa ordem evita misturar dinheiro disponível com limite de cartão ou uma possibilidade de empréstimo com recursos que já pertencem ao usuário. É uma prática simples, mas ajuda a diminuir erros de interpretação.
O cashback merece uma observação semelhante. É fácil enxergar o benefício como uma redução imediata de gasto, mas eu trataria qualquer retorno como parte de uma análise posterior, não como justificativa para comprar algo. O aplicativo pode reunir essa informação junto de outras atividades financeiras, mas a decisão de consumo continua sendo responsabilidade do usuário.
Em um dia de contas, compras e transferências, a vantagem de ter tudo no mesmo lugar é evidente. Eu consigo imaginar o seguinte cenário: pela manhã, a pessoa consulta o saldo antes de pagar uma conta; no almoço, verifica uma compra no cartão; à tarde, faz um PIX; à noite, confere se os lançamentos estão coerentes. Essa continuidade é mais prática do que espalhar cada tarefa em serviços diferentes.
O lado menos confortável é que um único aplicativo passa a concentrar informações sensíveis e decisões importantes. Se você prefere manter conta, cartão e investimentos em instituições separadas por organização pessoal ou diversificação, a centralização pode não ser a melhor escolha. A conveniência é real, mas vem acompanhada de maior dependência de um só ambiente.
Estabilidade e recuperação quando algo interrompe o fluxo
Em um aplicativo financeiro, estabilidade não significa apenas abrir rapidamente. Também envolve conseguir retomar uma tarefa sem repetir ações desnecessárias quando a atenção é interrompida. Uma ligação, uma troca de rede ou o bloqueio da tela pode acontecer justamente durante uma operação importante. Por isso, eu sempre prefiro reabrir a tela e conferir o status antes de tentar novamente.
Essa é uma recomendação especialmente importante para PIX e pagamentos. Se o usuário toca em confirmar e a conexão parece demorar, repetir imediatamente pode criar dúvida sobre o que foi processado. O procedimento mais seguro é verificar o histórico e o saldo antes de iniciar uma segunda tentativa. É um cuidado prático que vale mais do que simplesmente esperar que qualquer app seja perfeito em toda rede.
Também acho prudente manter o aplicativo atualizado e usar uma conexão confiável para ações financeiras. Não se trata de afirmar que toda falha será resolvida assim, mas de reduzir situações evitáveis. Em caso de travamento visual, eu fecharia e abriria novamente apenas depois de verificar se a operação anterior aparece como concluída, pendente ou não realizada.
O fato de o aplicativo alcançar uma base muito ampla sugere que ele ocupa um espaço importante no cotidiano de muitas pessoas, mas popularidade não elimina a necessidade de conferência. A Nu aparece como desenvolvedora, e o app acumula uma média de 4,7 em avaliações, com mais de cinco milhões de classificações. Esses números ajudam a indicar aceitação geral, embora não substituam a experiência no seu aparelho e na sua conexão.
Para recuperação de acesso, eu adotaria um comportamento preventivo: manter os dados de contato atualizados, lembrar os métodos de autenticação utilizados e evitar iniciar uma operação importante quando estiver sem tempo para conferir o resultado. Em finanças, a melhor recuperação é muitas vezes evitar a repetição de uma ação que já pode ter sido registrada.
Exigência do aparelho e limites práticos
Como o serviço reúne várias áreas financeiras, eu não esperaria a mesma sensação em todos os celulares. Em um aparelho recente e bem cuidado, a navegação tende a parecer mais confortável, especialmente quando há várias telas e informações para carregar. Em um aparelho antigo, com pouco espaço livre ou muitos aplicativos abertos, qualquer app financeiro pode parecer menos responsivo, e a troca entre seções pode exigir mais paciência.
Não vejo vantagem em manter o aplicativo aberto indefinidamente. Para uma consulta rápida, eu abriria, conferiria o que preciso e sairia. Para uma revisão mais longa, fecharia outros aplicativos que não estão sendo usados e garantiria uma conexão estável. Esse procedimento não transforma um celular limitado em um aparelho novo, mas pode reduzir distrações e melhorar a percepção de fluidez.
Também evitaria fazer operações delicadas com a bateria quase no fim ou enquanto o aparelho está sobrecarregado. Se o telefone desligar no meio do processo, o problema principal não será apenas o desempenho: será a incerteza sobre o estado da operação. Em uma situação assim, consultar o histórico antes de repetir qualquer comando continua sendo a atitude mais segura.
O app é gratuito, o que facilita o teste para quem quer conhecer a proposta sem pagar pelo download. Ainda assim, gratuito não significa que todas as decisões financeiras sejam sem custo ou sem consequência. Crédito, investimentos, seguros e outros produtos precisam ser avaliados pelas condições apresentadas no momento da contratação, e não apenas pela praticidade de estarem disponíveis na mesma tela.
Onde ele supera alternativas tradicionais
Comparado com o aplicativo de um banco tradicional, o Nubank costuma fazer mais sentido para quem valoriza uma experiência concentrada e quer acompanhar o cartão junto da conta. Em vez de tratar o cartão como um produto separado, o usuário consegue relacioná-lo ao restante da rotina financeira. Isso facilita a conferência frequente e reduz a sensação de que cada tarefa pertence a uma empresa diferente.
Em comparação com carteiras digitais mais simples, a vantagem está na amplitude. Uma carteira pode ser suficiente para pagamentos rápidos, mas não necessariamente atende quem também quer acompanhar cartão, crédito, investimentos, seguros e cashback no mesmo lugar. O Nubank é mais abrangente, embora essa abrangência também exija mais atenção para não confundir saldo, limite, crédito disponível e possíveis retornos.
Já para quem prefere um banco tradicional com atendimento presencial, produtos muito específicos ou relacionamento distribuído entre várias instituições, a escolha pode ser outra. O Nubank é mais adequado ao usuário que aceita resolver as coisas pelo celular e se sente confortável em acompanhar tudo digitalmente. Se você quer falar pessoalmente com alguém para cada etapa, a praticidade do app talvez não compense essa preferência.
Outro caso em que eu seria cuidadoso é o de quem busca uma plataforma exclusivamente para investir. Ter investimentos dentro de um aplicativo financeiro amplo pode ser conveniente, mas não significa automaticamente que ele será o ambiente ideal para toda estratégia de longo prazo. Antes de concentrar decisões, eu compararia custos, opções disponíveis e o nível de análise que você realmente precisa.
Dicas para tirar mais proveito sem perder o controle
Minha primeira dica é usar o aplicativo como ferramenta de conferência, não como substituto de um orçamento. O histórico mostra o que aconteceu, mas uma visão mensal dos seus compromissos ajuda a decidir o que pode ser gasto. Eu anotaria despesas recorrentes fora do app ou em uma planilha simples, especialmente se parte da sua vida financeira estiver em outras instituições.
A segunda é revisar o cartão em pequenas sessões. Em vez de esperar a fatura acumular muitos lançamentos, eu conferiria compras relevantes no mesmo dia. Além de facilitar a memória, isso ajuda a perceber rapidamente uma cobrança que não reconheço. A conferência frequente é mais eficiente do que tentar reconstruir um mês inteiro de gastos de uma vez.
A terceira é separar conveniência de impulso. A presença de crédito, cashback e outros recursos pode tornar uma compra mais atraente, mas eu verificaria primeiro se o gasto cabe no orçamento e se o benefício realmente muda a decisão. O melhor uso do app é dar clareza, não estimular uma sequência de escolhas rápidas.
Por fim, eu evitaria navegar por todas as áreas apenas por curiosidade quando estiver prestes a fazer uma transferência. Para operações sensíveis, abrir diretamente a função necessária, revisar os dados e conferir o resultado depois é um fluxo mais seguro. Essa disciplina reduz o risco de tocar no produto errado dentro de um aplicativo que oferece muitas possibilidades.
Para quem eu recomendaria e para quem não recomendaria
Eu recomendaria o Nubank para quem quer uma conta digital com cartão e deseja acompanhar diferentes aspectos da vida financeira em um só aplicativo. Ele também combina com pessoas que preferem autonomia, fazem PIX com frequência, consultam o cartão pelo celular e gostam de ter opções adicionais, como investimentos, seguros, cashback e empréstimos, sem trocar de ambiente.
Ele é uma escolha particularmente interessante para quem valoriza consultas rápidas e quer transformar a verificação de gastos em um hábito. A combinação de conta e cartão facilita uma visão mais próxima do dia a dia, desde que o usuário não trate o limite como dinheiro disponível.
Eu não o escolheria automaticamente para alguém que usa um celular muito antigo, tem conexão instável ou não gosta de resolver assuntos financeiros digitalmente. Também teria cautela se a prioridade fosse dividir patrimônio entre várias instituições, receber orientação presencial ou usar uma plataforma especializada em uma única área.
A classificação livre torna o app acessível a diferentes públicos, mas a idade do usuário não elimina a necessidade de educação financeira. Para familiares que ainda estão aprendendo, eu acompanharia as primeiras operações e explicaria a diferença entre saldo, limite, crédito e investimento. A interface pode ser simples, mas os produtos financeiros continuam exigindo compreensão.
Minha conclusão sobre desempenho e utilidade
Depois de observar a proposta como um todo, eu vejo o Nubank como um aplicativo forte para centralizar tarefas financeiras e manter o controle no cotidiano. A percepção de velocidade é melhor em consultas e ações objetivas; quando a sessão envolve muitos produtos, o usuário precisa desacelerar e ler. Essa combinação de agilidade e responsabilidade é mais importante do que buscar uma experiência sempre instantânea.
Em estabilidade, meu conselho é prático: confirme o resultado de cada operação antes de repetir, principalmente em transferências e pagamentos. Em aparelhos adequados e com uma conexão confiável, o app tende a se encaixar bem na rotina; em celulares limitados, fechar tarefas e reduzir a quantidade de aplicativos abertos pode fazer diferença.
A avaliação média de 4,7 e a presença de mais de cem milhões de instalações mostram que a solução alcançou uma escala expressiva. Ainda assim, eu não escolheria apenas por esses números. Escolheria porque a proposta combina com meu modo de cuidar do dinheiro: pelo celular, com consultas frequentes e vários serviços reunidos.
Minha recomendação final é positiva para quem quer praticidade sem abandonar a conferência manual. O maior benefício está em reduzir a distância entre o que você gasta, o que tem disponível e o que precisa acompanhar. A principal limitação é justamente a concentração: quanto mais você utiliza dentro do mesmo app, mais disciplinado precisa ser para revisar cada informação. Para o usuário certo, essa troca vale a pena; para quem prefere atendimento presencial, especialização ou separação entre instituições, uma alternativa diferente pode ser mais adequada.
Destaques
- Abertura de conta rápida e totalmente digital pelo celular.
- Cartão virtual facilita compras online com mais segurança.
- Pix
- transferências e pagamentos podem ser feitos pelo aplicativo.
- Interface simples
- intuitiva e fácil de navegar.
- Atendimento pelo chat disponível diretamente no app.
Limitações
- Alguns serviços dependem de análise e podem não ser liberados para todos.
- Saques em caixas eletrônicos podem gerar tarifas.
- Não há atendimento presencial em agências físicas.
- Instabilidades no aplicativo podem dificultar operações urgentes.
- Rendimento e benefícios variam conforme o produto contratado.
Perguntas frequentes
O que é o Nubank e quais serviços ele oferece?
O Nubank é uma instituição financeira digital que permite abrir e movimentar uma conta pelo celular, sem a necessidade de visitar uma agência. Pelo aplicativo, o usuário pode acompanhar saldo e extrato, fazer Pix, pagar boletos, transferir dinheiro, solicitar cartão de crédito e acessar outros produtos financeiros. A disponibilidade de recursos pode variar conforme o perfil, a análise de crédito e as regras vigentes.
Como abrir uma conta no Nubank e quais documentos são necessários?
A abertura da conta é feita diretamente pelo aplicativo, normalmente com o preenchimento de dados pessoais, envio de documento de identificação e realização de uma validação de identidade. Também pode ser necessário informar endereço, renda e outros dados solicitados durante o cadastro. A aprovação não é necessariamente imediata para todos os usuários, pois o Nubank realiza verificações de segurança e conformidade.
O cartão de crédito Nubank é aprovado para qualquer pessoa?
Não. A solicitação do cartão passa por uma análise de crédito, portanto não existe garantia de aprovação para todos os usuários. O Nubank pode considerar informações cadastrais, histórico financeiro e outros critérios internos. Em alguns casos, a pessoa recebe inicialmente um limite mais baixo ou apenas a função débito. Com o uso responsável e o pagamento das faturas em dia, o limite pode ser reavaliado.
O Nubank cobra taxas para manter a conta ou usar o cartão?
A conta digital e o cartão podem oferecer diversos serviços sem tarifa de manutenção, mas é importante conferir as condições atualizadas no próprio aplicativo e no site oficial. Algumas operações específicas, como determinados saques, serviços de crédito, parcelamentos, atrasos ou contratação de produtos, podem envolver custos, juros ou impostos. Antes de confirmar qualquer operação, leia o resumo de tarifas apresentado.
O aplicativo Nubank é seguro para fazer pagamentos e controlar o dinheiro?
O aplicativo utiliza recursos de segurança para proteger o acesso e as transações, como senha, autenticação do dispositivo, notificações e mecanismos de monitoramento. Mesmo assim, a segurança também depende dos hábitos do usuário. Nunca compartilhe senha ou códigos recebidos por SMS, evite instalar versões fora das lojas oficiais, mantenha o celular atualizado e contate o suporte imediatamente ao identificar movimentações suspeitas.


